欢迎来到首页-西安逸诚财税事务所有限公司
  • 工商注册

    专人快速办理 7-10日...

    ¥0元起 我要办理
  • 代理记账

    提供代理记账、小规模...

    ¥200元起 我要办理
  • 税务合规计划

    提供税务合规计划...

    面议 我要办理
  • 股权服务

    股权分配、股权架构...

    面议 我要办理
  • 财务咨询

    根据日常财税资讯、代理记账。。。

    面议 我要办理

创业路上 答疑解惑

这里有您想知道的 这里有您想了解的

问:公司变更名称、地址或法定代表人后,税务和账务上需要办理哪些事项?

答:

  1. 税务登记信息变更:名称、住所、法定代表人、经营范围等发生变化后,应向主管税务机关办理登记信息变更;住所跨区变更可能涉及主管税务机关调整与迁移;
  2. 发票与开票信息:及时更新开票系统企业信息,已领用发票按税务机关要求处理(缴销或重新领用),并通知合作客户更新开票资料;
  3. 银行与参保信息:对公账户户名、预留印鉴、法人信息向开户行变更,扣税与代扣协议同步更新;社保、公积金单位登记信息同步变更;
  4. 资质与权属登记:代理记账许可、经营许可、商标、著作权等,权属人名称或地址变化应按规定单独办理变更;
  5. 账务连续性:企业主体资格未变化(统一社会信用代码不变),账务应保持连续,变更前后账簿凭证衔接完整。

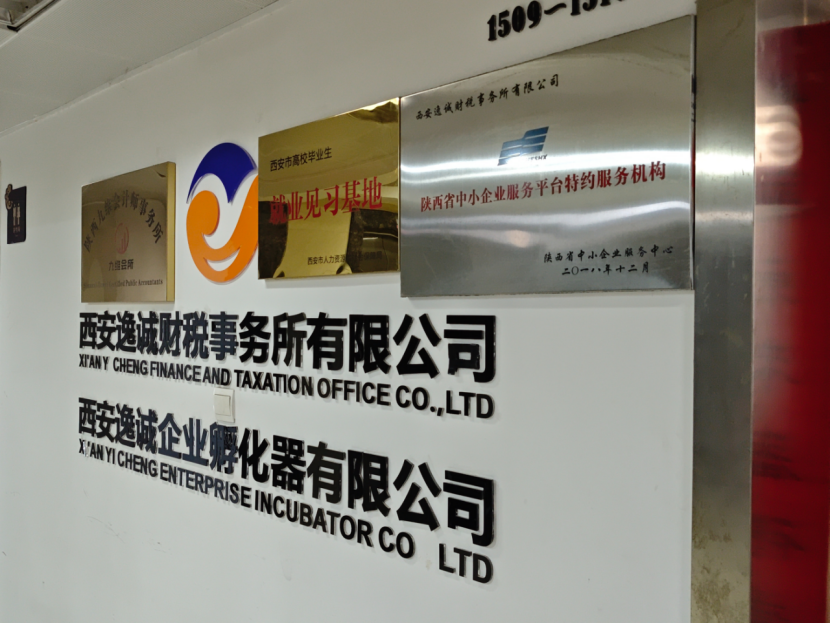
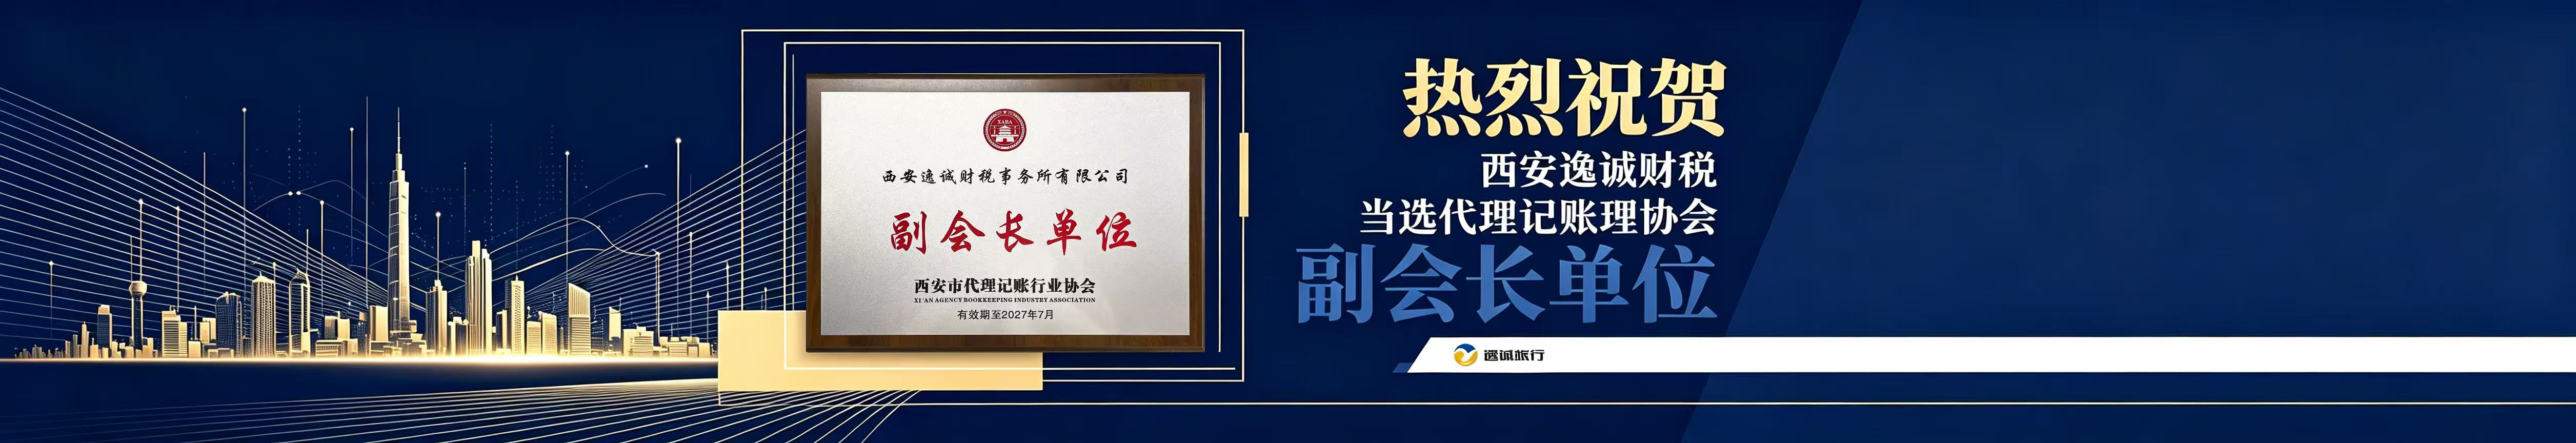
西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可协助企业跟进变更后的税务信息变更、账务衔接与开票信息更新。如需协助,欢迎致电 029-88748953 咨询。

问:注册资本认缴后必须在五年内实缴吗?以前注册的公司出资期限很长怎么办?

答:

  1. 认缴不等于免除:认缴登记制允许股东在章程约定期限内缴纳出资,但股东的缴纳义务始终存在;
  2. 新设公司:依照现行《公司法》,有限责任公司全体股东认缴的出资额,应由股东按章程规定自公司成立之日起五年内缴足;
  3. 存量公司:新法施行前已设立、出资期限超过五年的公司,应按国务院相关规定在过渡期内将出资期限调整至五年以内,具体时限与办理口径以最新规定及登记机关要求为准;
  4. 未按期缴纳的后果:股东需承担补缴责任;公司不能清偿到期债务时,债权人可要求未届出资期限的股东提前缴纳出资;公示信息与实际不符还会影响合作、招投标与信贷评估;
  5. 合规应对路径:按期限实缴、依法减资(须履行股东会决议、通知债权人、公告、变更登记等程序)、或在合规框架内调整出资安排;
  6. 风险提示:不得以虚假出资、抽逃出资、过桥资金虚构实缴等方式应付,可能引发补缴、行政处罚等法律责任。

西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可协助企业梳理出资台账、办理减资相关财税与登记衔接、核对实缴公示信息。如需协助,欢迎致电 029-88748953 咨询。

问:跨年度的发票和费用应该怎么处理?能否在当年税前扣除?

答:

  1. 判断原则:企业所得税税前扣除遵循权责发生制,属于哪个年度的费用就在哪个年度扣除,不以发票取得时点为准;
  2. 费用上年度发生、发票次年取得:当年按权责确认费用;汇算清缴时未取得合规凭证的按规定处理;之后取得发票的,可按现行规定追补至发生年度扣除,追补年限与申报程序以最新规定及主管税务机关口径为准;
  3. 年末费用次年报销:尽量在费用发生年度内完成报销入账,确需跨年的应在账务中注明所属期间;
  4. 年末已发生未结算支出(如年终奖、未结算服务费):在当年确认或计提,次年实际支付时作相应冲减;
  5. 增值税进项:认证确认期限已放开,但仍须在规定申报期内完成抵扣,建议年底集中清理未勾选发票;
  6. 合规底线:不得虚开、买票,不得将个人消费计入企业费用,不得跨年反复倒账调节利润。

建议企业在 11 月启动年终结账前清理:未取得发票的支出、未报销单据、未确认预提费用、未勾选进项及往来款余额。西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)提供年终账务清理、跨年费用归属判断与汇算清缴准备服务。如需协助,欢迎致电 029-88748953 咨询。

问:公司有利润,股东分红需要缴多少税?怎样操作才合规?

答:

  1. 分配前提:须在弥补以前年度亏损、提取法定公积金后仍有可分配利润,并经股东会审议通过分配方案;有限责任公司股东按实缴出资比例分配,公司章程另有约定的从其约定;
  2. 税务处理:个人股东从居民企业取得的股息、红利所得,按 “利息、股息、红利所得” 缴纳个人所得税,适用 20% 比例税率,由支付所得的企业代扣代缴;
  3. 与工资的比较:工资薪金适用 3%–45% 超额累进税率,可扣除社会保险费与专项附加扣除,在合理区间内与分红组合可优化整体税负,但工资须真实合理;
  4. 与借款的区别:股东借款年度终了未归还且未用于生产经营的,按规定可能被视为红利分配并缴纳个人所得税,不宜作为分红的替代方式;
  5. 风险提示:亏损状态下分配属违法分配;以报销、虚列费用或实物分配方式规避个税,均存在合规风险;
  6. 操作要点:留存股东会决议、分配方案、扣缴申报记录与账务凭证,建立利润分配台账。

西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可提供可分配利润核算、分配方案测算、个税代扣代缴与账务处理服务。如需协助,欢迎致电 029-88748953 咨询。

问:公司购买的设备应记入固定资产还是当期费用?能否一次性税前扣除?

答:

  1. 资产属性判断:同时满足 “为生产经营而持有、使用寿命超过一个会计年度、单位价值达到企业规定标准” 的,应作为固定资产核算,通过折旧分期计入成本;未达到标准的可直接计入当期费用。企业应在会计政策中明确金额标准并一贯执行;
  2. 分期折旧:按税法规定的最低折旧年限计提折旧并在税前扣除,折旧方法一经确定应保持一致;
  3. 一次性扣除:按现行规定,企业新购进的设备、器具单位价值不超过 500 万元的,允许一次性计入当期成本费用在税前扣除;适用范围、条件与政策延续以最新政策文件及主管税务机关口径为准;
  4. 选择逻辑:一次性扣除属于税负的时间性差异,当期集中扣除、后续年度不得重复扣除,应结合企业当年盈利情况判断;
  5. 凭证要求:发票抬头须为公司全称,并留存合同、付款记录、验收单与固定资产台账;
  6. 处置处理:资产出售、报废、毁损产生的处置损益,应按规定计入当期损益并进行税务处理。

西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可提供固定资产台账建立、折旧与一次性扣除方案测算、资产处置账务与申报服务。如需协助,欢迎致电 029-88748953 咨询。

迈出创业第一步,你所必需的服务

十余年财税行业经验积累,数万计服务客户信誉推荐

财税服务咨询

由两位高级会计师及三位中级会计师组成的专家团队

随时为您解答财税问题

用心服务每一位客户

税务合规计划/TAX PLANNING

税务合规计划给企业带来的好处

根据税务合规计划、事前筹划性、明确的目的等特点,事先做好税务合规计划可以充分享受税收优惠,降低企业成本,规范财务制度。

查看详情
基础财税咨询/BASIC FINANCE AND TAXATION

根据日常财税咨询、代理、管理、风险分析等服务,做企业的贴身顾问,及早发现问题,防患于未然。

查看详情
知识产权/IPR

提供发明、实用新型等专利 申请,专利变更,软件著作 权等知识产权代办服务,保 护企业核心利益。

查看详情
税务风险调研/TAX RISK

提供税务风险调研、报告、 评估等服务。为企业财税健 康发展提供有力保障。

查看详情

财务外包

专注于全流程的财务外包,提供高质量服务

用心服务每一位客户

特定行业财税解决方案

逸诚财税 / 为您量身定制特定行业财税解决方案

专业团队 财税顾问

用我的专业知识 解决您的一切财税问题

创业路上 答疑解惑

这里有您想知道的 这里有您想了解的

问:公司变更名称、地址或法定代表人后,税务和账务上需要办理哪些事项?

答:

  1. 税务登记信息变更:名称、住所、法定代表人、经营范围等发生变化后,应向主管税务机关办理登记信息变更;住所跨区变更可能涉及主管税务机关调整与迁移;
  2. 发票与开票信息:及时更新开票系统企业信息,已领用发票按税务机关要求处理(缴销或重新领用),并通知合作客户更新开票资料;
  3. 银行与参保信息:对公账户户名、预留印鉴、法人信息向开户行变更,扣税与代扣协议同步更新;社保、公积金单位登记信息同步变更;
  4. 资质与权属登记:代理记账许可、经营许可、商标、著作权等,权属人名称或地址变化应按规定单独办理变更;
  5. 账务连续性:企业主体资格未变化(统一社会信用代码不变),账务应保持连续,变更前后账簿凭证衔接完整。

西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可协助企业跟进变更后的税务信息变更、账务衔接与开票信息更新。如需协助,欢迎致电 029-88748953 咨询。

问:注册资本认缴后必须在五年内实缴吗?以前注册的公司出资期限很长怎么办?

答:

  1. 认缴不等于免除:认缴登记制允许股东在章程约定期限内缴纳出资,但股东的缴纳义务始终存在;
  2. 新设公司:依照现行《公司法》,有限责任公司全体股东认缴的出资额,应由股东按章程规定自公司成立之日起五年内缴足;
  3. 存量公司:新法施行前已设立、出资期限超过五年的公司,应按国务院相关规定在过渡期内将出资期限调整至五年以内,具体时限与办理口径以最新规定及登记机关要求为准;
  4. 未按期缴纳的后果:股东需承担补缴责任;公司不能清偿到期债务时,债权人可要求未届出资期限的股东提前缴纳出资;公示信息与实际不符还会影响合作、招投标与信贷评估;
  5. 合规应对路径:按期限实缴、依法减资(须履行股东会决议、通知债权人、公告、变更登记等程序)、或在合规框架内调整出资安排;
  6. 风险提示:不得以虚假出资、抽逃出资、过桥资金虚构实缴等方式应付,可能引发补缴、行政处罚等法律责任。

西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可协助企业梳理出资台账、办理减资相关财税与登记衔接、核对实缴公示信息。如需协助,欢迎致电 029-88748953 咨询。

问:跨年度的发票和费用应该怎么处理?能否在当年税前扣除?

答:

  1. 判断原则:企业所得税税前扣除遵循权责发生制,属于哪个年度的费用就在哪个年度扣除,不以发票取得时点为准;
  2. 费用上年度发生、发票次年取得:当年按权责确认费用;汇算清缴时未取得合规凭证的按规定处理;之后取得发票的,可按现行规定追补至发生年度扣除,追补年限与申报程序以最新规定及主管税务机关口径为准;
  3. 年末费用次年报销:尽量在费用发生年度内完成报销入账,确需跨年的应在账务中注明所属期间;
  4. 年末已发生未结算支出(如年终奖、未结算服务费):在当年确认或计提,次年实际支付时作相应冲减;
  5. 增值税进项:认证确认期限已放开,但仍须在规定申报期内完成抵扣,建议年底集中清理未勾选发票;
  6. 合规底线:不得虚开、买票,不得将个人消费计入企业费用,不得跨年反复倒账调节利润。

建议企业在 11 月启动年终结账前清理:未取得发票的支出、未报销单据、未确认预提费用、未勾选进项及往来款余额。西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)提供年终账务清理、跨年费用归属判断与汇算清缴准备服务。如需协助,欢迎致电 029-88748953 咨询。

问:公司有利润,股东分红需要缴多少税?怎样操作才合规?

答:

  1. 分配前提:须在弥补以前年度亏损、提取法定公积金后仍有可分配利润,并经股东会审议通过分配方案;有限责任公司股东按实缴出资比例分配,公司章程另有约定的从其约定;
  2. 税务处理:个人股东从居民企业取得的股息、红利所得,按 “利息、股息、红利所得” 缴纳个人所得税,适用 20% 比例税率,由支付所得的企业代扣代缴;
  3. 与工资的比较:工资薪金适用 3%–45% 超额累进税率,可扣除社会保险费与专项附加扣除,在合理区间内与分红组合可优化整体税负,但工资须真实合理;
  4. 与借款的区别:股东借款年度终了未归还且未用于生产经营的,按规定可能被视为红利分配并缴纳个人所得税,不宜作为分红的替代方式;
  5. 风险提示:亏损状态下分配属违法分配;以报销、虚列费用或实物分配方式规避个税,均存在合规风险;
  6. 操作要点:留存股东会决议、分配方案、扣缴申报记录与账务凭证,建立利润分配台账。

西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可提供可分配利润核算、分配方案测算、个税代扣代缴与账务处理服务。如需协助,欢迎致电 029-88748953 咨询。

问:公司购买的设备应记入固定资产还是当期费用?能否一次性税前扣除?

答:

  1. 资产属性判断:同时满足 “为生产经营而持有、使用寿命超过一个会计年度、单位价值达到企业规定标准” 的,应作为固定资产核算,通过折旧分期计入成本;未达到标准的可直接计入当期费用。企业应在会计政策中明确金额标准并一贯执行;
  2. 分期折旧:按税法规定的最低折旧年限计提折旧并在税前扣除,折旧方法一经确定应保持一致;
  3. 一次性扣除:按现行规定,企业新购进的设备、器具单位价值不超过 500 万元的,允许一次性计入当期成本费用在税前扣除;适用范围、条件与政策延续以最新政策文件及主管税务机关口径为准;
  4. 选择逻辑:一次性扣除属于税负的时间性差异,当期集中扣除、后续年度不得重复扣除,应结合企业当年盈利情况判断;
  5. 凭证要求:发票抬头须为公司全称,并留存合同、付款记录、验收单与固定资产台账;
  6. 处置处理:资产出售、报废、毁损产生的处置损益,应按规定计入当期损益并进行税务处理。

西安逸诚财税(持财政局《代理记账许可证》、西安市代理记账行业协会副会长单位、陕西省中小企业服务平台特约服务机构)可提供固定资产台账建立、折旧与一次性扣除方案测算、资产处置账务与申报服务。如需协助,欢迎致电 029-88748953 咨询。

立即咨询

合作伙伴 强强联手

您的信任 是逸诚财税不断前行的动力

新闻资讯/NEWS INFORMATION

资质正规

资质正规过硬 丰富从业经验

明码标价

明码标价高 安全有保障

金牌服务

一对一服务 进度了如指掌

安全保密

客户资料信息严格保密 安全可靠

在线咨询 一键通话 一键导航